Resuma este artigo com IA


Quer ver mais deste site no Google?
Adicione este site às suas fontes preferidas.


O ano virou e o mercado mudou. Se em 2024 discutíamos a recuperação pós-pandemia, agora, em 2026, o cenário exige uma nova leitura. Para casais jovens e profissionais com rotinas intensas, como advogados e publicitários que buscam construir um lar e investir com segurança, a dúvida permanece a mesma, mas com variáveis diferentes: diante da taxa de juros atual, o financiamento de imóveis ainda é o caminho mais inteligente?
A resposta curta é: sim, mas com estratégia.
Diferente do passado, onde bastava assinar o contrato e pagar as parcelas, o comprador de 2026 precisa ser ativo. Com a Selic oscilando próxima aos 15%, a decisão de sair do aluguel envolve matemática financeira, visão de longo prazo e conhecimento sobre ferramentas como portabilidade e amortização.
Neste guia vamos dissecar o mercado imobiliário deste ano e provar por que esperar pela “taxa perfeita” pode custar muito mais caro do que você imagina.
O Cenário Econômico para 2026
Para entender se vale a pena financiar um imóvel agora, precisamos olhar para os números macroeconômicos sem pânico, mas com realismo.
Estamos iniciando 2026 com uma política monetária restritiva. O Banco Central manteve a taxa Selic em patamares elevados para controlar a inflação. Isso encarece o crédito? Sim. Porém, isso também gera um fenômeno importante: a demanda reprimida.
Qual a tendência do mercado imobiliário para 2026?
Muitas pessoas decidiram adiar a compra esperando os juros caírem. Isso gerou uma escassez de ofertas de bons imóveis prontos. A lei da oferta e da procura é implacável: com menos imóveis disponíveis e uma demanda que volta a aquecer (pois as pessoas precisam morar, casar e aumentar a família), a tendência é de estabilização e alta nos preços dos imóveis.

Ou seja, quem compra agora, mesmo com juros mais altos, trava o preço do imóvel antes dessa valorização. Quem espera os juros caírem em 2027 ou 2028, provavelmente encontrará um imóvel 20% ou 30% mais caro, anulando a economia feita na taxa de juros.
Disponibilidade de Crédito
Apesar dos juros, os bancos (Caixa, Itaú, Bradesco, Santander) continuam com apetite para emprestar, especialmente para perfis com boa renda e estabilidade profissional. O início do ano é, historicamente, o melhor momento para buscar aprovação, pois os orçamentos das carteiras de crédito imobiliário (SBPE) estão renovados.
Para que você tenha uma base de comparação, compilamos uma média das taxas praticadas pelas principais instituições financeiras neste início de ano (considerando o Custo Efetivo Total médio para o perfil SBPE):

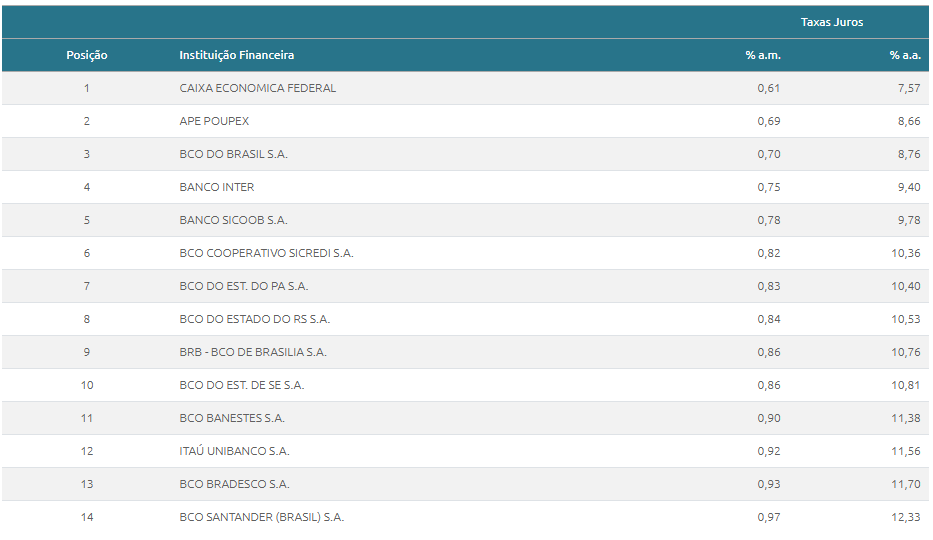
Nota: As taxas podem variar conforme o relacionamento com o banco e a pontuação de crédito (score).
Com o panorama macroeconômico desenhado, é hora de trazer a discussão para a mesa de jantar. Afinal, o que importa não é apenas a taxa do Banco Central, mas o impacto real no bolso no final do mês ao comparar as duas opções de moradia.
Matemática Financeira: Aluguel vs. Financiamento
Esta é a parte racional que todo investidor precisa analisar. Vamos comparar as duas situações para um casal que planeja ter filhos e busca estabilidade.
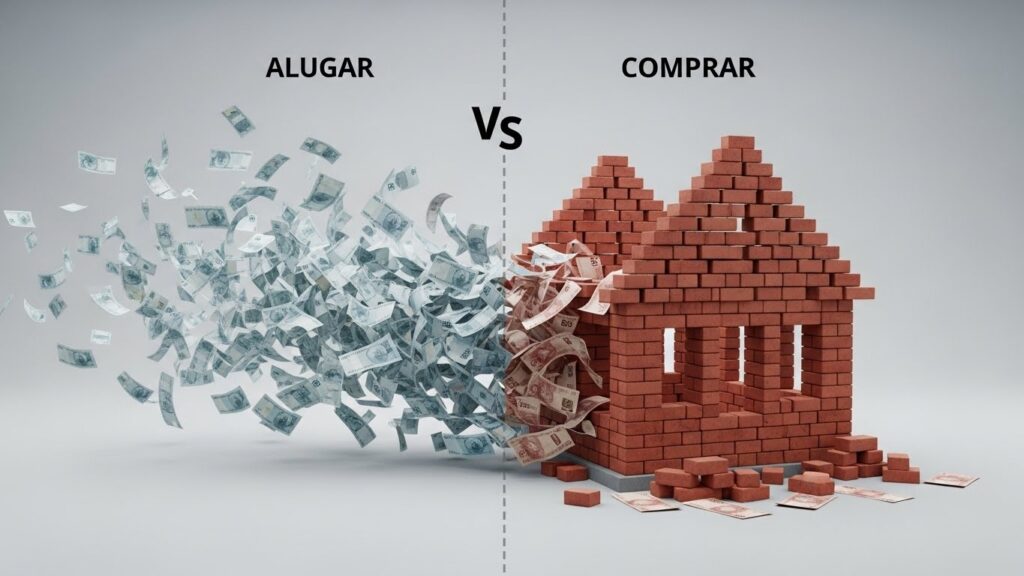
O aluguel: gasto a fundo perdido
Muitos defendem o aluguel alegando que “o juro do financiamento é alto”. Porém, esquecem que o aluguel é um passivo que sofre reajustes anuais (muitas vezes pelo IGP-M ou IPCA, que podem ser voláteis). Ao pagar R$ 3.000,00 de aluguel, esse dinheiro desaparece. Em 30 anos, você terá pago mais de um milhão de reais (considerando reajustes) e terminará com zero patrimônio.
Além disso, há a insegurança: o proprietário pode pedir o imóvel, obrigando você a uma mudança desgastante justamente quando a rotina de trabalho está mais pesada ou quando o bebê acabou de nascer.
O financiamento: construção de equity
No financiamento de imóveis, parte da parcela é juros (custo do dinheiro), mas parte é amortização (dinheiro que volta para o seu bolso em forma de patrimônio). Imagine que você comprou um apartamento em Pelotas por R$ 500 mil. Em 2026, ele valoriza 10%. Só essa valorização (R$ 50 mil) já pode ser superior ao total de juros pagos no ano.
- Conclusão: O financiamento funciona como uma “poupança forçada” com proteção inflacionária. Você está comprando sua liberdade futura.
Sabemos que a matemática do financiamento pode assustar à primeira vista, especialmente quando olhamos para o total de juros ao longo de 30 anos. Mas e se disséssemos que você não precisa pagar todos esses juros previstos no contrato inicial? Existem formas inteligentes de “hackear” o sistema bancário.
Estratégias para Driblar os Juros Altos
Aqui está o “pulo do gato” para quem decide financiar em 2026. Você não precisa ficar preso à taxa de juros atual para sempre. Existem três ferramentas poderosas para mitigar o Custo Efetivo Total (CET).
1. Amortização extraordinária
O segredo que os bancos não contam: nos sistemas SAC ou Price, os juros são calculados sobre o saldo devedor. Se você usar o 13º salário, bônus ou economias mensais para adiantar as últimas parcelas (pagar de trás para frente), você elimina os juros compostos daquele período.
- Exemplo: Adiantar R$ 1.000,00 pode eliminar até R$ 5.000,00 ou mais do total da dívida, dependendo do prazo. Isso reduz um financiamento de 30 anos para 10 ou 15 anos facilmente.
2. Portabilidade de crédito
Esta é a estratégia mais importante para o cenário de 2026. Ao contratar o financiamento de imóveis hoje com taxa de 11% ou 12% ao ano, você garante o imóvel. Se, em 2027 ou 2028, a economia melhorar e a Selic cair para 8% ou 9%, você pode fazer a portabilidade da dívida para outro banco que ofereça juros menores.
Ou seja: você compra pelo preço de hoje e, no futuro, ajusta a parcela para a realidade econômica melhor.
3. Uso do FGTS
Para trabalhadores CLT, o Fundo de Garantia rende muito pouco (abaixo da inflação real). Por isso, usar o saldo do FGTS a cada dois anos para abater o saldo devedor é a melhor forma de fazer esse dinheiro render. Você tira de uma aplicação ruim e usa para eliminar uma dívida cara.

Além das estratégias financeiras que você mesmo pode aplicar para reduzir custos, o próprio mercado e o governo trouxeram novidades regulatórias para 2026 que podem facilitar o seu acesso ao crédito e melhorar as condições de compra.
Mudanças na Regras (SBPE e MCMV)
Para 2026, o governo e os bancos ajustaram algumas regras para manter o mercado aquecido.
Como conseguir subsídio do governo para compra de imóvel?
Para imóveis de alto padrão e investimento (perfil SBPE), não há subsídio direto, mas há maior facilidade no uso de composição de renda. Já para o programa Minha Casa Minha Vida, as faixas de renda foram atualizadas para acompanhar a inflação.
O teto do valor do imóvel também subiu em diversas capitais e cidades polo, permitindo que famílias de classe média (Faixa 3) acessem taxas de juros nominais abaixo de 8% a.a., o que é extremamente vantajoso no cenário atual.
Quando o governo vai liberar verba?
O orçamento do FGTS e do SBPE é renovado anualmente. Historicamente, o primeiro trimestre é o momento de maior liquidez. Deixar para buscar financiamento no final do ano (novembro/dezembro) corre o risco de pegar os bancos com “torneira fechada” ou restrições orçamentárias, o que pode travar o processo de compra.
Entender o mercado e as regras é fundamental, mas a aprovação do crédito não depende apenas de fatores externos. O banco também vai olhar para a sua saúde financeira. Antes de visitar o stand de vendas, é preciso fazer uma autoanálise honesta.
Checklist: Você Está Pronto para Financiar?
Antes de assinar, faça um checklist racional. O financiamento é saudável quando:
- Entrada robusta: Você tem pelo menos 20% a 30% do valor do imóvel para dar de entrada? Quanto maior a entrada, menor o peso dos juros.
- Estabilidade profissional: Para profissionais com renda variável, é essencial ter uma previsibilidade de receita. Lembre-se que a parcela não deve comprometer mais que 30% da renda familiar bruta.
- Planejamento familiar: Se a ideia é ter filhos em breve, considere que os gastos fixos vão aumentar. O imóvel escolhido comporta essa nova fase? Comprar um imóvel pequeno agora para trocar em 2 anos pode gerar custos desnecessários com cartório e impostos (ITBI). Pense no longo prazo.
Analisando friamente o cenário de 2026, a conclusão é sólida: vale a pena financiar um imóvel, desde que você encare isso como um planejamento financeiro ativo.
Esperar a taxa de juros cair é uma aposta arriscada que ignora a valorização imobiliária. O “momento perfeito” do mercado raramente se alinha com o “momento perfeito” da sua vida pessoal. Se vocês têm entrada, renda estável e necessidade de um lar para a família crescer, a compra é a melhor proteção para o seu patrimônio.
Lembre-se: Juros você pode renegociar no futuro (portabilidade). O preço do imóvel que você perdeu de comprar hoje, esse não volta mais.
Planeje seu futuro com a Exclusive
Ainda está na dúvida se o financiamento de imóveis cabe no seu bolso em 2026? Não dependa de simulações genéricas de internet. Fale com a Exclusive Sul e faça um planejamento financeiro personalizado para o seu perfil. Vamos encontrar o lar perfeito para a nova fase da sua família.
Dúvidas Frequentes
A tendência é de valorização moderada a alta, impulsionada pela demanda reprimida e estabilização do custo de construção.
No início de cada ano, geralmente em janeiro, com a renovação dos recursos do FGTS e SBPE.
Ano de consolidação, com alta procura por imóveis bem localizados e condomínios com área de lazer.
É preciso se enquadrar nas faixas do Minha Casa Minha Vida e fazer a análise pela Caixa ou correspondente bancário.


Marcelo Nogueira é engenheiro por formação e corretor de imóveis por vocação. Apaixonado por tudo que envolve o mercado imobiliário, desde projetos arquitetônicos até detalhes de contratos.