Resuma este artigo com IA


Quer ver mais deste site no Google?
Adicione este site às suas fontes preferidas.

A documentação para compra de imóvel é, sem exagero, o ponto onde a maioria das negociações desanda. Não por falta de interesse entre as partes, mas porque alguém assinou rápido demais. Uma certidão não solicitada, uma dívida que acompanha o registro sem que ninguém avisasse, um vendedor com ação judicial em andamento.
Esses problemas têm solução, mas somente se você os identificar antes de colocar o nome no contrato. Este guia foi organizado para guiar você por cada grupo de documentos, explicar o que cada item protege e deixar claro quando parar tudo e respirar fundo.
Por que um checklist jurídico muda o resultado da compra
Comprar um imóvel é provavelmente a transação financeira mais alta que uma pessoa faz em décadas. Mesmo assim, uma parcela considerável dos compradores chega à assinatura sem ter lido a matrícula do imóvel ou verificado se o vendedor possui pendências fiscais. O resultado pode ser uma propriedade com hipoteca oculta, uma planta irregular ou um herdeiro descontente surgindo meses depois.
A boa notícia é que o processo de verificação, quando bem estruturado, não é complicado. É metódico. Divida os documentos em três blocos: documentos do imóvel, documentos do vendedor e documentos do comprador. Cada bloco tem sua função e sua sequência lógica.
Bloco 1: documentos do imóvel
Este é o núcleo da due diligence. Sem esses documentos devidamente analisados, qualquer avanço na negociação é prematuro.
Matrícula atualizada do imóvel
A matrícula é o “RG” do imóvel, emitida pelo Cartório de Registro de Imóveis competente. Ela registra toda a história da propriedade: quem já foi dono, se há hipoteca, penhora, usufruto ou qualquer outra restrição. Por isso, solicite sempre uma certidão atualizada, com data de emissão de no máximo 30 dias.
Se a matrícula mostrar ônus real (hipoteca, penhora, alienação fiduciária), isso não inviabiliza necessariamente a compra, mas exige que o valor do ônus seja quitado ou formalmente transferido antes do fechamento.
Nosso guia dos cartórios e registros de imóveis em Pelotas mostra onde solicitar essa certidão por região da cidade.
Certidão de ônus reais e ações reipersecutórias
Complementa a matrícula ao indicar se existem ações judiciais que “perseguem” o imóvel, independentemente de quem seja o proprietário. Uma ação de execução fiscal, por exemplo, pode seguir o bem mesmo depois da venda. Se essa certidão apresentar registros, a negociação deve ser pausada até esclarecimento jurídico.
Certidão negativa de débitos de IPTU
Emitida pela Prefeitura Municipal, comprova que não há IPTU atrasado vinculado ao imóvel. Dívidas de IPTU acompanham o bem, e quem compra assume o passivo. Verifique também o ITBI, imposto que incide sobre a transferência de propriedade e que você, como comprador, precisará pagar.
Habite-se e regularidade junto à Prefeitura
O habite-se é o documento que atesta que a construção foi concluída conforme o projeto aprovado. Imóvel sem habite-se pode ter dificuldade de financiamento bancário e costuma gerar custos de regularização que recaem sobre o comprador. Se o imóvel for novo, verifique também a garantia do imóvel novo e os prazos legais de cobertura.
Planta aprovada e averbação de benfeitorias
Toda reforma ou acréscimo de área que não esteja averbado na matrícula representa um risco. O banco financiador pode recusar o imóvel, e você pode herdar a irregularidade. Confirme se a área construída descrita no contrato bate com a planta aprovada e com o que está averbado.
Bloco 2: documentos do vendedor
Tão importante quanto o estado jurídico do imóvel é a situação de quem está vendendo. Um imóvel limpo nas mãos de um vendedor com dívidas pode ser questionado judicialmente como alienação fraudulenta.
Certidões de ações cíveis e executivos fiscais (federal, estadual e municipal)
Verifique se há ações de cobrança, execuções fiscais ou processos trabalhistas em nome do vendedor. Se o valor das dívidas for significativo em relação ao preço do imóvel, um juiz pode declarar a venda fraudulenta e reverter a transferência, mesmo que você tenha pago de boa-fé.
Certidão de protesto de títulos
Protestos indicam dívidas não pagas e podem ser um sinal de que o vendedor está em dificuldade financeira. Não é necessariamente um impeditivo, mas merece atenção, especialmente se forem recentes.
Certidão negativa de débitos trabalhistas (CNDT)
Obrigatória quando o vendedor é pessoa jurídica (construtora, incorporadora, empresa). Dívidas trabalhistas podem recair sobre bens da empresa, inclusive os imóveis que ela negociou.
Certidão de estado civil e eventual interveniente anuente
Se o vendedor é casado, o cônjuge precisa assinar o contrato ou apresentar a outorga uxória/marital, dependendo do regime de bens. Esse é um ponto sensível: contratos assinados sem a anuência do cônjuge podem ser anulados.
Entenda melhor quem deve assinar no nosso artigo sobre o que é interveniente anuente.
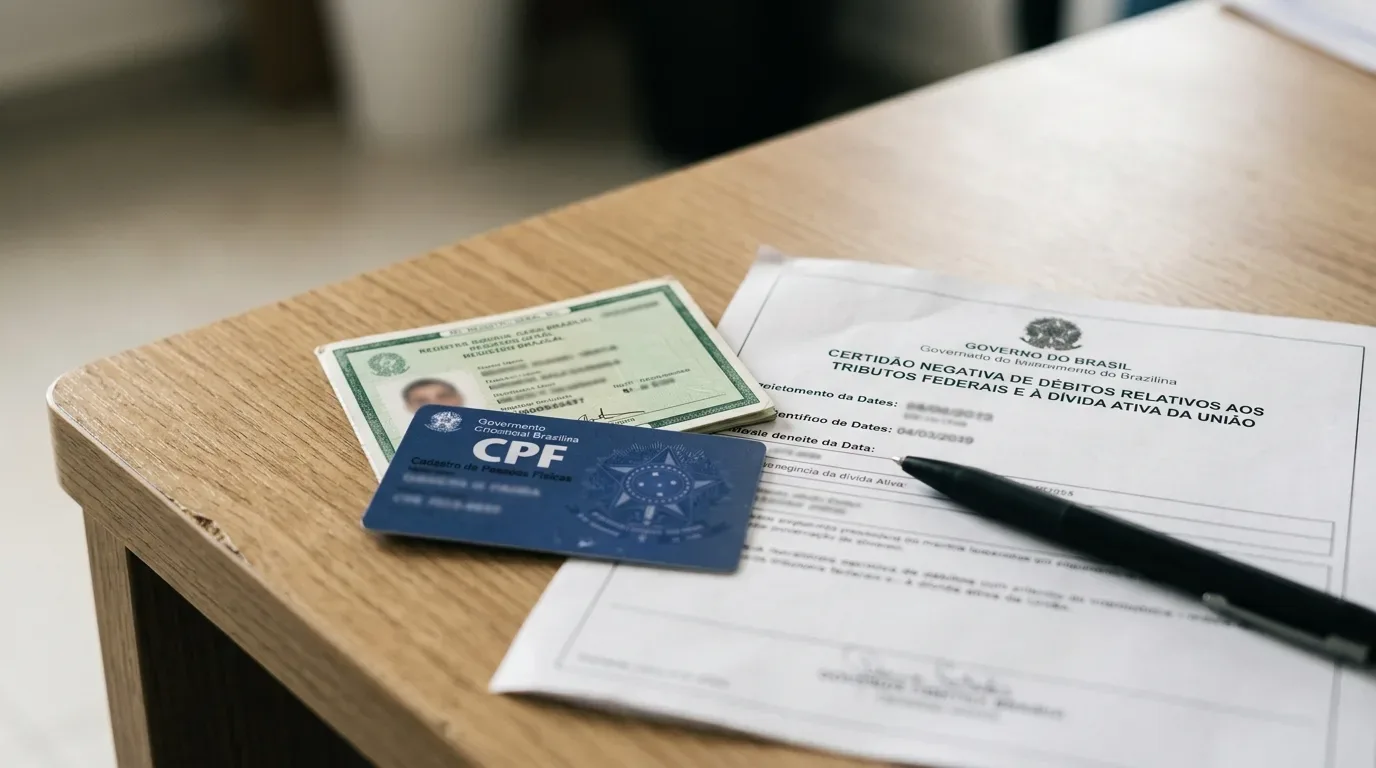
Certidão de situação fiscal na Receita Federal (CPF/CNPJ)
Confirma se o vendedor está em situação regular perante a Receita. Irregularidade fiscal pode impedir a emissão de escritura ou gerar bloqueio de bens.
Bloco 3: documentos do comprador
Muitos compradores focam tanto nos documentos do vendedor que esquecem de organizar os próprios papéis. Bancos e cartórios exigem documentação completa do comprador para processar financiamento e lavrar escritura.
- RG e CPF (ou CNH) com validade em dia;
- Comprovante de residência atualizado (últimos 90 dias);
- Certidão de estado civil (ou pacto antenupcial, se houver);
- Comprovante de renda: holerites, declaração de IR, extratos bancários ou declaração de contador para autônomos;
- Declaração de Imposto de Renda dos últimos dois anos;
- Extrato do FGTS, se for utilizá-lo. Consulte as novas regras do FGTS de 2025 para saber se você se enquadra.
Se você vai financiar, o banco fará sua própria análise de crédito e pode solicitar documentos adicionais. Conhecer as etapas do financiamento imobiliário antes de começar evita atrasos desnecessários no processo.
Sinais de alerta: quando parar a negociação
Alguns sinais exigem pausa imediata, independentemente de quanto você gostou do imóvel ou de quão urgente pareça ser a decisão.
- Vendedor que se recusa a fornecer qualquer uma das certidões acima ou “não encontra” a matrícula atualizada.
- Imóvel com registro de penhora ativa sem apresentação de proposta clara de quitação antes da transferência.
- Área construída divergente entre o que está na matrícula e o que você viu fisicamente. Isso indica construção irregular não averbada.
- Preço muito abaixo do mercado sem justificativa plausível. Em imóveis, barato demais quase sempre tem um motivo escondido.
- Pressão para assinar rapidamente, antes que você “perca a oportunidade”. Urgência artificial é uma das táticas mais comuns para impedir que o comprador pesquise.
- Venda de imóvel recebido por herança sem inventário concluído. Esse caso exige atenção redobrada, pois a partilha precisa estar formalizada.
Em qualquer dessas situações, a melhor decisão é contratar um advogado especializado em direito imobiliário antes de avançar. O custo de uma consultoria jurídica é uma fração do prejuízo potencial.
Como a Exclusive Sul apoia você nesse processo
Reunir toda essa documentação por conta própria é possível, mas demanda tempo, conhecimento dos cartórios certos e atenção a prazos. Contar com uma imobiliária que acompanha a negociação do início ao fim reduz significativamente esse desgaste. A Exclusive Sul orienta compradores em cada etapa, indicando quais certidões solicitar, identificando inconsistências e coordenando o processo junto aos cartórios de Pelotas.
Se você está avaliando imóveis na cidade, entre em contato com a nossa equipe e tenha o apoio de especialista na busca do seu novo lar.
Perguntas frequentes
Quais são os documentos mais importantes na documentação para compra de imóvel?
A matrícula atualizada do imóvel é o documento central: ela revela dívidas, penhoras, hipotecas e o histórico completo de propriedade. Junto a ela, as certidões de ônus reais, certidão negativa de IPTU e as certidões pessoais do vendedor (cíveis, fiscais e trabalhistas) formam o núcleo indispensável da análise jurídica antes da assinatura.
Dívidas de IPTU do imóvel passam para o comprador?
Sim. Dívidas de IPTU têm natureza propter rem, ou seja, acompanham o bem independentemente de quem seja o proprietário. Por isso, solicitar a certidão negativa de débitos municipais antes de assinar qualquer contrato é obrigatório para não assumir um passivo que não era seu.
O que é alienação fraudulenta e como ela afeta minha compra?
Alienação fraudulenta ocorre quando o vendedor transfere um bem para prejudicar credores. Se o vendedor tinha dívidas significativas no momento da venda e o imóvel era seu único bem de valor, um juiz pode anular a transferência mesmo que você tenha comprado de boa-fé e pago o preço de mercado. Verificar as certidões de ações cíveis e executivos fiscais do vendedor é a proteção contra esse risco.
Posso comprar um imóvel sem habite-se?
Tecnicamente sim, mas há riscos concretos. Bancos costumam recusar financiamento de imóveis sem habite-se. Além disso, você pode ser responsabilizado pela regularização futura, que envolve multas e adequações ao projeto original aprovado. Antes de seguir com a compra nesses casos, consulte um advogado imobiliário para entender o custo real da regularização.
O cônjuge do vendedor precisa assinar o contrato de compra e venda?
Depende do regime de bens do casal. Em geral, para imóveis adquiridos na constância do casamento sob comunhão universal ou parcial de bens, a assinatura do cônjuge ou a chamada outorga uxória/marital é necessária. Sem ela, o contrato pode ser anulado a pedido do cônjuge não anuente. Verifique a certidão de casamento e o regime de bens antes de assinar.
Quanto tempo leva para reunir toda a documentação para compra de imóvel?
O prazo varia conforme a disponibilidade dos cartórios e a situação do imóvel. Em Pelotas, a maioria das certidões pode ser obtida em até 10 dias úteis. Certidões federais e trabalhistas, quando solicitadas online, costumam sair em 24 horas. Organizar tudo com antecedência, antes mesmo de fechar o valor final com o vendedor, evita correria na fase de assinatura.

Marcelo Nogueira é engenheiro por formação e corretor de imóveis por vocação. Apaixonado por tudo que envolve o mercado imobiliário, desde projetos arquitetônicos até detalhes de contratos.